



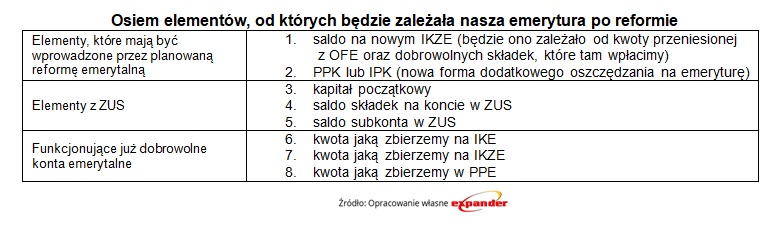
W przyszłym roku ma zostać wprowadzona kolejna reforma emerytalna. Nie tylko sprawi ona, że staniemy się właścicielami 75% pieniędzy, które mamy obecnie w OFE. Spowoduje również powstanie nowych typów rachunków służących do oszczędzania na tzw. „jesień życia”, które mają zwiększyć naszą emeryturę nawet o ponad 1000 zł miesięcznie. Expander wskazuje, od jakich elementów zależeć będzie nasza sytuacja na emeryturze.
Nowe IKZE, w które zamienią się OFE
Obecnie nasza emerytura zależy przede wszystkim od salda w ZUS i w OFE. Planowana reforma emerytalna ma jednak spowodować, że 75% pieniędzy jakie mamy w OFE trafi na IKZE i stanie się nareszcie naszą własnością. Pozostałe 25% zostanie przekazane do Funduszu Rezerwy Demograficznej. Ma to jednak nie wpłynąć negatywnie na wysokości naszych emerytur. W zamian otrzymamy bowiem zapis na taką samą kwotę na subkoncie w ZUS.
Wspomniane IKZE będzie jednak zupełnie nowym rodzajem rachunku emerytalnego. W odróżnieniu od obecnie funkcjonującego IKZE, nie będzie można wybrać formy oszczędzania (stare IKZE może być np. kontem oszczędnościowym czy ubezpieczeniem). Nowe IKZE będzie obligatoryjnie funduszem akcji. Likwidowane OFE posiadają bowiem bardzo dużo akcji, które nie mogą zostać sprzedane, gdyż spowodowałoby to ogromne spadki ich cen.
Warto dodać, że wypłatę z OFE na IKZE otrzymają niemal wszyscy pracujący Polacy, także ci, którzy w 2014 r. zrezygnowali z OFE na rzecz ZUS. Tamta decyzja dotyczyła bowiem tylko nowych składek. Kwota, jaką otrzymamy na własność i zostanie zapisana na naszym IKZE, wyniesie średnio nieco ponad 8000 zł. Oczywiście jeśli ktoś pracuje dopiero od kilku lat to będzie ona znacznie mniejsza. Inni mogą natomiast otrzymać więcej niż średnia. Aby sprawdzić, jaka kwota nam się należy, najlepiej zalogować się na swoje konto w OFE lub zadzwonić na jego infolinię. Tam możemy dowiedzieć się jakie jest nasze saldo. Aby obliczyć jaką kwotę otrzymamy po reformie, należy pomnożyć je przez 0,75.
Trzy elementy w ZUS
Podstawą naszej emerytury po reformie nadal będzie oczywiście kwota składek zapisana w ZUS. W nim mamy jednak aż trzy elementy, które wpłyną na to, jaką otrzymamy emeryturę. Pierwszy z nich to tzw. kapitał początkowy. To szacunkowa kwota składek emerytalnych opłacanych przed 1999 r. Sposób jego obliczania jest dość korzystny. To powoduje, że ci, którzy przed 1999 r. pracowali przez wiele lat, otrzymują emerytury znacznie wyższe niż te, które będą wypłacane osobom, które przed tym rokiem pracowały krótko lub wcale. Mówimy oczywiście o osobach o podobnych dochodach i stażu pracy.
W ZUS mamy również dwa rachunki – konto i subkonto. Na pierwszym są zapisywane zwykłe składki emerytalne odliczane od naszego wynagrodzenia po 1999 r. Na subkoncie są natomiast kwoty przeniesione w 2014 r. z OFE. Przypomnijmy, że wtedy z OFE do ZUS przeniesiono nieco ponad połowę środków. W ramach nowej reformy na to subkonto ma również trafić 25% środków, które obecnie mamy w OFE.
IKE, IKZE i PPE
Poziom naszego życia na emeryturze będzie zależał również od tego, ile dobrowolnie na ten cel odłożymy. Obecnie mamy do wyboru aż trzy rodzaje produktów, które nam w tym pomogąi jednocześnie zapewnią pewne preferencje podatkowe. Oszczędzając na IKE, czyli Indywidualnym Koncie Emerytalnym, możemy uniknąć podatku od zysków kapitałowych. Dzięki temu zebrana kwota może być nawet o 92 000 zł[1]wyższa niż w przypadku zwykłego produktu oszczędnościowego. Tyle wyniesie bowiem podatek od odsetek naliczonych w ciągu 30 lat.
Kolejny typ dobrowolnego konta emerytalnego to PPE (Pracowniczy Program Emerytalny). Skorzystanie z niego może nam zaproponować jednak tylko pracodawca. Podobnie jak IKE, PPE pozwala uniknąć podatku od wypracowanych zysków, posiada jednak również dodatkową zaletę. Jeśli zgodzimy się na otwarcie PPE, pracodawca będzie nam na nie wypłacał dodatkowe wynagrodzenie – do 7% pensji miesięcznie
W przypadku IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego), główną korzyścią jest to, że możemy odliczać w PIT wpłaconą tam kwotę i w rezultacie otrzymywać co roku zwrot podatku. Za wpłaty dokonane w tym roku taki zwrot wynosić będzie nawet 920 zł.[2] Warto dodać, że IKE, IKZE i PPE mogą przybierać bardzo różną formę. Może to być po prostu konto oszczędnościowe, ale także fundusze inwestycyjne, ubezpieczenie na życie, a nawet rachunek maklerski. Każdy może więc uzyskać korzyści podatkowe i jednocześnie oszczędzać w taki sposób, jaki jest dla niego najlepszy. Nie musimy między tymi rozwiązaniami wybierać, możemy jednocześnie posiadać IKE, IKZE i PPE.
Pracowniczy Plan Kapitałowy (PPK) lub Indywidualny Plan Kapitałowy (IPK)
Planowana reforma ma wprowadzić nowe rozwiązania służące do dodatkowego oszczędzania na emeryturę. Wszyscy pracujący[3] mają automatycznie zostać zapisani do PPK lub IPK[4]. Tam co miesiąc ma być odkładane od 2% do 4% naszej pensji. Dodatkowe 2% do 3% dopłaci nam pracodawca. Dzięki temu, po 25 latach oszczędzania, mamy uzyskać dodatkową emeryturę w wysokości od 612 zł do 1 068 zł[5]. Na koniec warto dodać, że oszczędzanie w tej formie ma więcej ograniczeń niż przy IKE, IKZE czy PPE. Tam pieniądze możemy bowiem wpłacać i wypłacać w dowolnym momencie. W PPK i IPK będziemy mieli możliwość wypisania się tylko przez pierwsze 3 miesiące od momentu, gdy zostaniemy w nim automatycznie zapisani.
[1] Zakładając oszczędzanie na IKE w formie lokaty z oprocentowaniem 4% i zwykłej lokacie na 4%, i przy założeniu wpłat przez 30 lat kwoty 12 789 zł (limit wpłat na IKE w 2017 r.)
[2] W przypadku standardowego podatnika (podatek 18%) i wpłaty kwoty maksymalnej (5 116,5 zł rocznie) zwrot wyniesie 920 zł.
[3] Automatyczny zapis w przypadku pracowników, którzy nie mają PPE i są w wieku od 19 do 55 lat. Powyżej 55 lat udział jest dobrowolny
[4] W zależności od wielkości firmy, w której pracują
[5] Wyliczenia Ministerstwa Rozwoju dotyczące osoby o przeciętnych dochodach